Hypothèques
23/07/2026
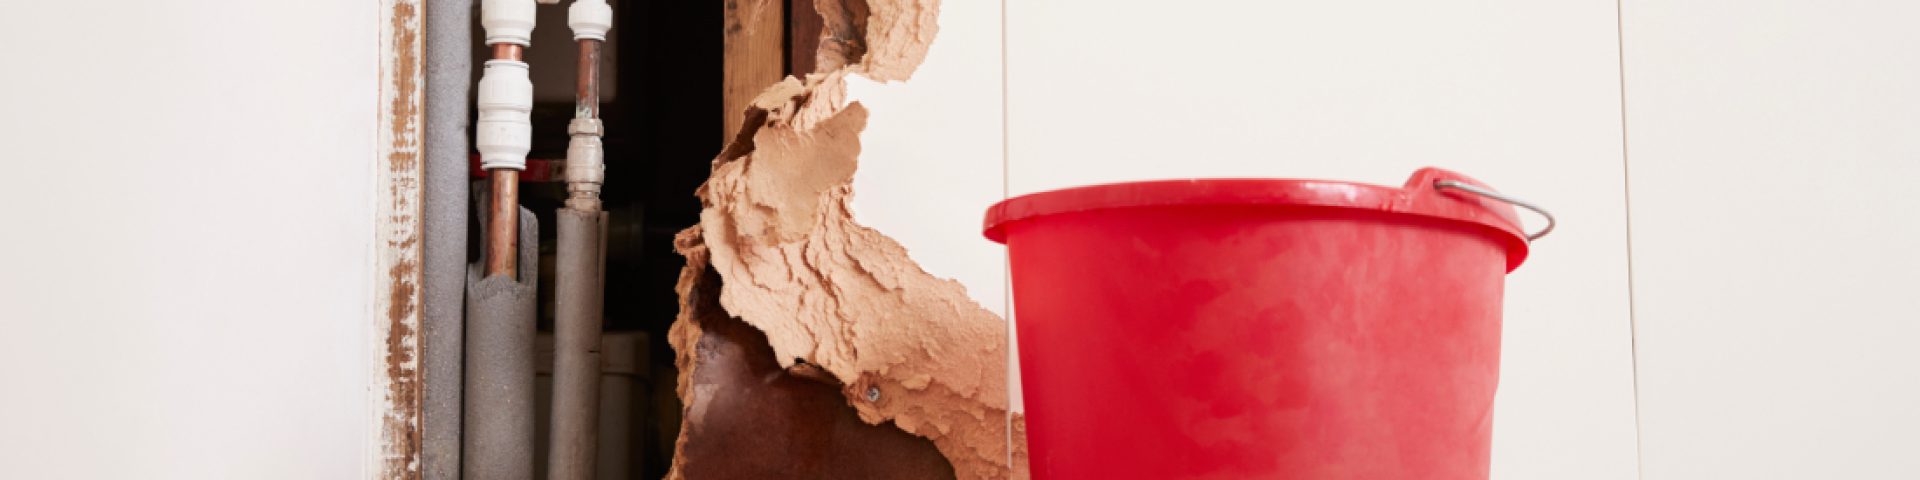
Si vous êtes assuré contre l’incendie, vous l’êtes aussi contre les dégâts des eaux. Ceux-ci sont en effet inclus dans les couvertures obligatoires de chaque assurance incendie. Mais un tuyau qui fuit, ce n’est pas la même chose qu’une inondation, tout comme le coût d’un nouveau parquet est différent d’une facture de plombier. Nous ne pourrons pas vous donner un aperçu complet, mais voici déjà les règles de bases !
L’assurance incendie couvre toujours les sinistres imprévus. Pensez, par exemple, à une canalisation qui éclate ou à des dégâts causés par une tempête à votre toiture. L’assurance couvre alors les dommages matériels : murs, sols, plafonds et (généralement) le mobilier. Cependant, elle ne couvre que les conséquences du sinistre, et non le sinistre lui-même. Par conséquent, les frais de plomberie ou le remplacement d’une canalisation ne sont PAS couverts par la couverture de base.
La situation change si vous souscrivez une assurance incendie avec des couvertures complémentaires. Celles-ci couvrent notamment certains frais liés au diagnostic, à la réparation ou au remplacement du problème par vos soins (selon les termes du contrat). Attention : un mauvais entretien est toujours source de litiges. Si une canalisation éclate et que vous ne l’avez pas vérifiée depuis trente ans, l’assureur rechignera à vous indemniser.
Les exemples précédents concernent principalement les événements soudains comme une fuite ou une tempête. Les problèmes progressifs tels que l’humidité ascensionnelle sont différents. Ces dégâts des eaux ne sont couverts que par une assurance optionnelle et, même dans ce cas, ils peuvent parfois être source de litiges, par exemple si vous avez ignoré les premiers signes trop longtemps.
L’assurance incendie n’est pas obligatoire en Belgique. Elle l’est cependant si vous souhaitez obtenir un prêt immobilier. C’est généralement à ce moment-là que l’on souscrit une assurance, sans trop y réfléchir. Pourtant, il ne s’agit pas d’un simple « petit plus » : pensez à comparer les prix !
06 Fév 2026